Hay Credito

- 257.00 Reseñas
- 4,2
- Descargas
- 50.000+
Nuestra opinión sobre Hay Credito de Appgk
Hay Credito me parece una aplicación pensada para quienes necesitan gestionar una solicitud de préstamo desde el móvil, sin convertir el proceso en una visita a una oficina. La propuesta es directa: una herramienta de la categoría de empresa que concentra la experiencia en el teléfono y que puede resultar práctica cuando el tiempo apremia. Aun así, conviene acercarse a ella con calma. Una app de crédito puede agilizar pasos, pero no elimina la necesidad de revisar condiciones, entender el compromiso y proteger los datos personales.
En mi experiencia, lo más interesante de Hay Credito no es únicamente que sea gratuita para instalar, sino que intenta encajar en una situación muy concreta: una persona que necesita iniciar una gestión financiera mientras está fuera de casa. El desarrollador es BLASFORA HOLDING LTD, y la aplicación tiene una valoración media de 4,2 basada en más de cuatrocientas valoraciones. También supera las cincuenta mil instalaciones, una señal de que ya ha despertado interés entre usuarios que buscan este tipo de servicio.
Una experiencia pensada para el móvil, con la conexión como parte del proceso
La primera diferencia frente a una oficina tradicional es el contexto. Con una aplicación puedes empezar una solicitud desde casa, durante una pausa laboral o mientras resuelves un imprevisto. Esa comodidad cambia la forma de tomar decisiones: el acceso es más inmediato, pero también es más fácil actuar con prisa. Yo recomendaría abrirla cuando tengas unos minutos tranquilos, una conexión estable y tus datos a mano, no justo en medio de una urgencia o mientras te desplazas.
La conectividad tiene un papel importante porque una gestión financiera desde el teléfono depende de que la comunicación con el servicio funcione correctamente. Si la red móvil es débil o estás alternando entre datos y Wi-Fi, una pantalla puede tardar en cargar o una acción puede quedar pendiente. No interpretaría automáticamente una demora como un rechazo o como un error definitivo. Mi consejo es esperar, comprobar si la operación se ha completado y evitar pulsar repetidamente el mismo botón.
Lo mejor de Hay Credito
Aspectos que debes tener en cuenta sobre Hay Credito
Este punto parece pequeño, pero es una de las diferencias entre usar una app de préstamos y consultar una calculadora financiera. En una calculadora puedes seguir trabajando aunque pierdas la señal; en una solicitud real, la conexión forma parte del intercambio de información. Por eso, una buena práctica es comenzar el proceso con batería suficiente, cerrar otras aplicaciones que puedan consumir red y evitar redes públicas cuando introduzcas información sensible.
Cuándo resulta más útil durante el día
Veo tres situaciones especialmente razonables para probarla. La primera es cuando quieres iniciar una gestión sin desplazarte. La segunda, cuando necesitas revisar una alternativa desde el móvil antes de decidir si continúas. La tercera, cuando tu horario hace difícil acudir a una entidad en persona. En los tres casos, el valor está en la accesibilidad, no en sustituir la lectura cuidadosa de las condiciones.
Noticias y artículos relacionados con Hay Credito
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Imagina una reparación doméstica inesperada. Estás en casa, tienes el teléfono conectado a tu red habitual y quieres saber si puedes comenzar una solicitud. Hay Credito puede servir como punto de partida, pero yo no rellenaría formularios deprisa ni aceptaría nada mientras haces otras tareas. Primero revisaría cada pantalla, guardaría mentalmente los datos esenciales de la operación y solo avanzaría cuando entendiera qué se está solicitando y qué obligación podría generar.
También puede encajar para alguien que se maneja mejor con interfaces móviles que con llamadas telefónicas. La pantalla permite avanzar a tu propio ritmo y volver a leer una indicación. Sin embargo, esa ventaja desaparece si utilizas un teléfono pequeño, tienes problemas de visión o la conexión se corta con frecuencia. En esos casos, una atención más personal o una entidad con canales tradicionales puede ser una opción más cómoda.
¿No quieres leer la reseña completa?
Qué conviene preparar antes de abrirla
Antes de iniciar el proceso, yo tendría preparado un documento personal válido y la información básica que normalmente se necesita para una solicitud financiera. No lo haría desde un lugar público ni dejaría el teléfono desbloqueado mientras la aplicación está abierta. Esta preparación no acelera mágicamente la aprobación, pero sí reduce interrupciones y evita que tengas que abandonar la gestión para buscar un dato.
Un detalle útil es separar la fase de exploración de la fase de decisión. Primero familiarízate con el recorrido y localiza dónde aparecen los datos importantes. Después, si las condiciones te parecen razonables, completa la información con atención. Esta forma de trabajar es más segura que tratar la primera pantalla como una invitación a aceptar inmediatamente. La rapidez solo es una ventaja cuando no te obliga a decidir sin leer.
Capturas de pantalla
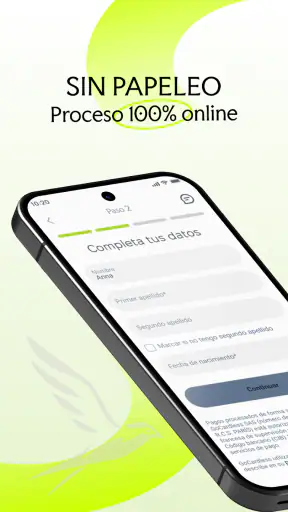
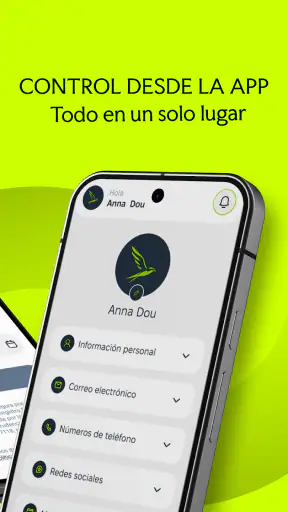
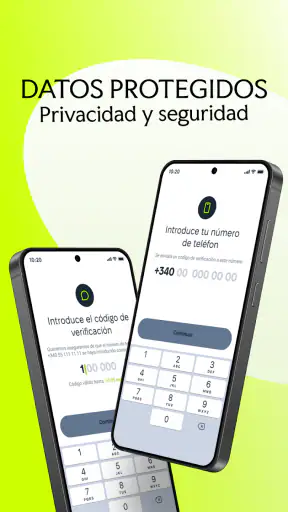
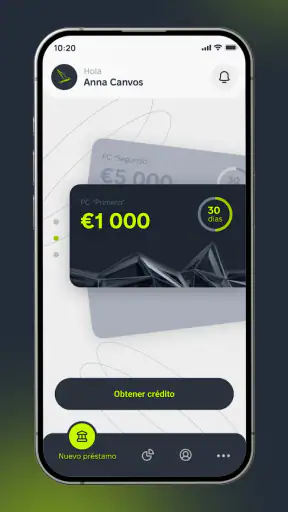
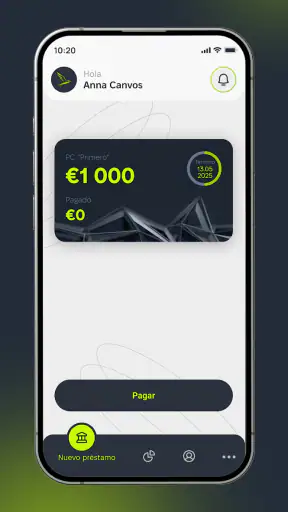
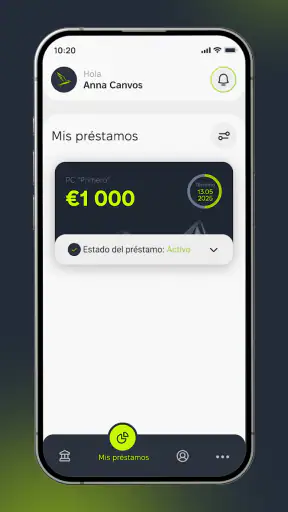
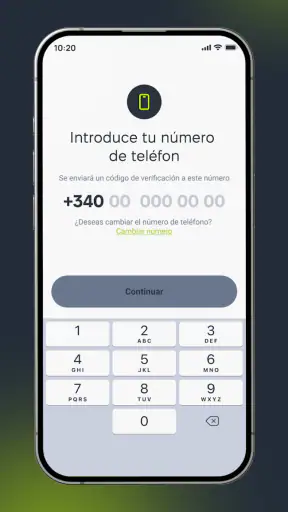
La aplicación es gratuita y tiene clasificación PEGI 3, algo coherente con una herramienta de gestión general y no con un juego o una app de entretenimiento. La gratuidad de la descarga, eso sí, no debe confundirse con que cualquier operación financiera carezca de costes. En una aplicación de crédito, lo importante es examinar el importe total, los plazos y cualquier condición mostrada durante el proceso antes de confirmar.
Qué ocurre cuando la conexión falla y cómo recuperaría el proceso
Una de las situaciones que más puede frustrar al usuario es perder la señal justo después de enviar información. En ese momento, mi primera recomendación sería no cerrar la aplicación de inmediato y no repetir el envío varias veces. Esperaría unos instantes, comprobaría si aparece una confirmación y revisaría el estado desde la propia app cuando la conexión vuelva a ser estable. Repetir una acción sin saber si la anterior terminó puede crear confusión.
Si la pantalla queda congelada, cerraría la aplicación solo después de darle un margen razonable y volvería a abrirla con una red fiable. El objetivo no es forzar el proceso, sino comprobar si la sesión conserva el avance. Si tienes que empezar de nuevo, revisaría cuidadosamente que no haya datos duplicados ni una solicitud anterior pendiente antes de continuar. Este procedimiento es más prudente que asumir que todo se perdió por una simple interrupción.
La recuperación también depende de la situación concreta. Si el problema aparece al cargar información general, puede bastar con cambiar de Wi-Fi a datos móviles. Si ocurre al enviar datos personales o al finalizar una solicitud, yo sería mucho más cuidadoso y buscaría primero una confirmación clara dentro de la aplicación. La diferencia importa: una pantalla que no carga no significa lo mismo que una operación que ya pudo haberse enviado.
Otra recomendación práctica es hacer capturas de pantalla únicamente cuando no incluyan números personales, documentos o información delicada. Pueden ayudarte a recordar en qué paso estabas, pero no conviene almacenar imágenes sensibles en la galería ni compartirlas por mensajería. En un proceso financiero, la recuperación técnica y la privacidad deben ir juntas.
La conectividad en desplazamientos y zonas con cobertura irregular
El uso en movilidad es atractivo, pero también es donde aparecen más riesgos. En un tren, un aparcamiento subterráneo o una carretera con cobertura cambiante, la conexión puede variar en segundos. Yo evitaría iniciar una gestión importante en esos lugares. Si solo quieres consultar la aplicación, puedes hacerlo cuando tengas una señal consistente; si vas a enviar información, esperaría a estar quieto y conectado a una red de confianza.
El cambio automático entre redes tampoco siempre es conveniente. Un teléfono puede pasar de Wi-Fi a datos móviles sin que lo notes, y eso puede consumir tu tarifa o interrumpir una sesión. Para un trámite breve, el consumo probablemente no sea el principal problema; la estabilidad y la seguridad sí lo son. Si tu tarifa es limitada, desactiva actualizaciones automáticas de otras aplicaciones antes de comenzar y evita mantener abiertas muchas pestañas o servicios en segundo plano.
Este es uno de los aspectos en los que las alternativas tradicionales todavía tienen una ventaja. Una oficina o una llamada permiten continuar la conversación aunque el teléfono tenga mala cobertura, mientras que una app depende más del estado del dispositivo y de la red. En cambio, la aplicación gana en flexibilidad para quien necesita iniciar el contacto fuera del horario o lugar habitual. La mejor elección depende de si valoras más la autonomía digital o el acompañamiento humano.
Cómo cuidar los datos y el consumo de conexión
Para usar Hay Credito de forma responsable, yo empezaría por una conexión privada y estable. No introduciría datos personales en una Wi-Fi abierta de un café o un centro comercial, aunque la señal parezca excelente. También mantendría el sistema del teléfono actualizado, utilizaría un bloqueo de pantalla y evitaría prestar el dispositivo mientras la sesión esté iniciada.
En cuanto al consumo, no hace falta convertir la aplicación en una preocupación constante. Las gestiones financieras suelen ser más ligeras que ver vídeo, pero una sesión interrumpida puede obligarte a cargar pantallas otra vez. Si tienes pocos datos disponibles, usa Wi-Fi de confianza y evita comenzar el proceso cuando el teléfono esté realizando copias de seguridad o descargando archivos grandes.
Un consejo menos evidente es no rellenar información sensible mientras utilizas un teclado público o una función de autocompletado que no reconoces. Revisa los campos antes de enviar y comprueba que el número de teléfono o el correo mostrados sean realmente tuyos. Un error de contacto puede complicar la comunicación posterior y no tiene relación con la calidad de la conexión.
También recomiendo leer las condiciones con el mismo cuidado con el que revisarías un contrato en papel. La interfaz móvil puede hacer que el texto parezca secundario, sobre todo si estás buscando una respuesta rápida. Amplía la pantalla si hace falta, desplázate hasta el final y presta atención a cualquier importe, plazo o requisito que aparezca antes de confirmar. En una app de crédito, la pantalla más importante no siempre es la más llamativa, sino la que explica el compromiso.
Mi valoración de la versión actual y para quién tiene sentido
La versión actual es la 1.0.17 y funciona sobre Android 7.0 o superior. Eso permite utilizarla en muchos teléfonos que todavía siguen en servicio, aunque la experiencia real dependerá de la velocidad, el espacio disponible y la calidad de la conexión del dispositivo. Si tienes un móvil antiguo, yo comprobaría que el sistema responda bien antes de iniciar una gestión importante y evitaría hacerlo con la batería al límite.
Por su enfoque, la recomendaría a personas que quieren explorar una solicitud desde el teléfono y que saben revisar con paciencia las condiciones financieras. También puede ser útil para quienes prefieren controlar el proceso por sí mismos y necesitan una alternativa móvil a una visita presencial. El hecho de que sea gratuita de instalar facilita probar su recorrido sin pagar por descargarla.
No la elegiría como primera opción para alguien que busca asesoramiento financiero detallado, necesita negociar una situación compleja o no se siente cómodo introduciendo datos en una pantalla. En esos casos, hablar con una entidad de confianza puede ser mejor. Tampoco me parece adecuada para quien interpreta “rápido” como “sin leer”: la velocidad de una solicitud no convierte automáticamente la oferta en conveniente.
Frente a una sucursal, Hay Credito ofrece comodidad y disponibilidad desde el móvil, pero pierde parte de la conversación cara a cara. Frente a una llamada, permite avanzar de forma más autónoma, aunque puede dejarte solo ante una duda si no entiendes una pantalla. Frente a una simple herramienta de presupuesto, está orientada a una gestión de crédito y exige un nivel de atención mucho mayor. Esa comparación ayuda a colocarla en su sitio: no es una solución universal para ordenar las finanzas, sino un canal móvil para una necesidad concreta.
La recepción inicial es razonable: cuenta con una media de 4,2 y más de doscientas reseñas, además de una base de instalaciones que supera las cincuenta mil. Yo tomaría esas cifras como una referencia de interés, no como una garantía personal. Una valoración media no puede decirte si las condiciones encajan con tus ingresos, tu urgencia o tu capacidad de pago. Esa decisión sigue siendo tuya.
Mi veredicto sobre la experiencia conectada
Hay Credito me parece una opción práctica para iniciar una gestión de préstamo desde Android cuando tienes una conexión fiable y quieres evitar desplazamientos. Su punto fuerte es reunir el proceso en un contexto familiar: el teléfono que ya utilizas para resolver tareas diarias. Su principal fricción es la misma que acompaña a cualquier trámite financiero móvil: una interrupción de red, una pantalla mal interpretada o una decisión apresurada puede tener más importancia que en una app común.
Yo la utilizaría en casa o en un lugar tranquilo, con el teléfono protegido y tiempo suficiente para leer. Mantendría una actitud de comprobación en cada paso, especialmente si la conexión falla o si la aplicación vuelve a mostrar una pantalla que ya había visto. Si buscas rapidez sin renunciar a entender lo que estás aceptando, puede tener sentido probarla. Si necesitas orientación personal, transparencia explicada paso a paso o una conversación para valorar alternativas, escogería un canal tradicional.
En resumen, la experiencia depende tanto de la aplicación como de las condiciones en las que la uses. Una buena señal, un dispositivo preparado y una revisión pausada reducen la fricción; ninguna de esas cosas sustituye el análisis del crédito. Para mí, la conectividad hace que el acceso sea cómodo, pero la responsabilidad está en saber cuándo avanzar y cuándo detenerse. Ahí es donde esta herramienta puede resultar útil sin convertirse en una excusa para tomar una decisión financiera con demasiada prisa.
Preguntas frecuentes sobre Hay Credito
¿Qué es Hay Crédito y para qué sirve?
Hay Crédito es una aplicación orientada a usuarios que desean consultar opciones de financiamiento y gestionar una posible solicitud desde el teléfono móvil. Su funcionamiento puede incluir formularios digitales, evaluación de datos y comunicación de una propuesta. Antes de utilizarla, conviene revisar cuidadosamente las condiciones disponibles, ya que la aprobación, el importe, el plazo y el costo total pueden variar según el perfil de cada solicitante.
¿Hay Crédito es una aplicación segura para introducir mis datos personales?
Como ocurre con cualquier aplicación financiera, es importante comprobar que se descarga desde una tienda oficial y que el desarrollador coincide con la entidad responsable del servicio. Durante el registro, Hay Crédito podría solicitar información personal, laboral o financiera para evaluar la solicitud. Recomendamos leer la política de privacidad, revisar los permisos requeridos y evitar compartir contraseñas, códigos de verificación o datos bancarios mediante canales no oficiales.
¿Puedo obtener un crédito inmediatamente después de registrarme?
El registro en Hay Crédito no garantiza que se apruebe un préstamo ni que el dinero se entregue de forma inmediata. Generalmente, la aplicación debe validar la identidad y analizar la información proporcionada antes de mostrar una oferta. Los tiempos pueden depender del proceso de evaluación, la documentación solicitada, el horario de operación y la entidad que finalmente gestione el financiamiento.
¿Qué costos, intereses o comisiones debo revisar antes de aceptar una oferta?
Antes de confirmar cualquier solicitud en Hay Crédito, es fundamental revisar el importe total que se devolverá, la tasa de interés, las comisiones, los impuestos, las fechas de pago y las posibles penalizaciones por retraso. No conviene fijarse únicamente en el dinero recibido o en una cuota aparentemente baja. La información contractual debe ser clara y estar disponible para consultarla antes de aceptar.
¿Qué requisitos suelen solicitarse para utilizar Hay Crédito?
Los requisitos pueden cambiar según el país, la entidad financiera y el tipo de producto ofrecido. Habitualmente se solicita ser mayor de edad, contar con un documento de identidad válido, un número telefónico, una cuenta bancaria y una fuente de ingresos verificable. También podrían pedir comprobantes adicionales o autorización para consultar información crediticia. Es recomendable confirmar los requisitos actualizados dentro de la aplicación.